
Kazachstan: Goed geplaatst om te profiteren van zijn enorme natuurlijke rijkdommen en aantrekkingskracht voor investeerders

Hoofdpunten
- De sterke macro-economische fundamenten van Kazachstan zorgen voor economische veerkracht ondanks opeenvolgende externe schokken.
- De vooruitzichten voor de middellange tot lange termijn worden ondersteund door de verwachte snellere uitbreiding van de Middencorridor tegen de achtergrond van wereldwijde diversificatie van de toeleveringsketens, sterkere buitenlandse directe investeringen (met name in kritieke mineralen) en een verdere integratie van de regionale handel.
- De grootste risico’s voor Kazachstan vloeien voort uit de afhankelijkheid van de belangrijke binnenlandse olie-industrie, die kwetsbaar is voor de oorlog in Oekraïne en onderhevig is aan invloed van Rusland.
- De olie-industrie verzacht echter de gevolgen van het conflict in het Midden-Oosten en de huidige Russische brandstofcrisis.
- De vooruitzichten voor het politieke risico op de middellange tot lange termijn zijn stabiel na de recente upgrade naar 4/7.
Pro's
Contra’s
Staatshoofd
Regeringsleider
Bevolking
Bbp per capita
Inkomensgroep
Belangrijkste exportproducten
Economische veerkracht en goede vooruitzichten op de middellange tot lange termijn
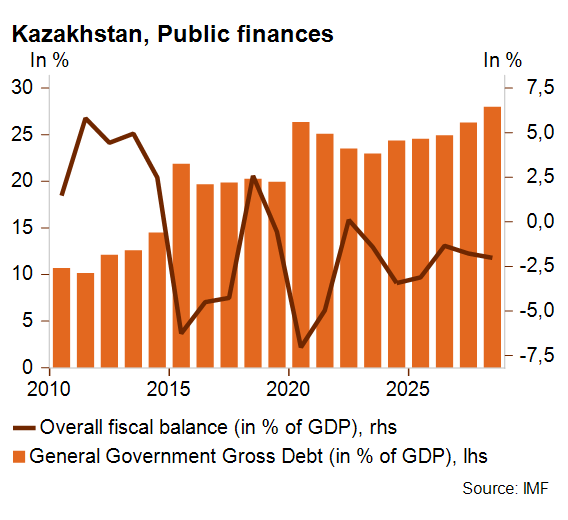
Ondanks verschillende externe schokken in de afgelopen jaren (COVID-19, de oorlog in Oekraïne, het conflict in het Midden-Oosten), is Kazachstan veerkrachtig gebleven op economisch vlak. De macro-economische fundamenten zijn gezond, met solide overheidsfinanciën (de overheidsschuld bedroeg 25% van het bbp en het begrotingstekort bleef vorig jaar beperkt tot 3% van het bbp), een beheersbaar tekort op de lopende rekening en een beperkte buitenlandse schuld en schuldendienst.
De economie van het land profiteert ook van investeringen in het kader van het Chinese ‘Belt and Road’-initiatief en van de politieke stabiliteit onder het steeds krachtiger wordende bewind van president Tokayev – ook al vinden er sporadisch protesten plaats, die in januari 2022 een hoogtepunt bereikten toen Russische troepen werden ingezet om de onrust te onderdrukken. De boost voor de regionale handel en onderlinge verbindingen – in het bijzonder met Oezbekistan – zal waarschijnlijk ook de economische vooruitzichten ondersteunen. Tegelijk hebben grote mogendheden (waaronder de EU) door de verschuivende toeleveringsketens en hun streven naar meer diversificatie en economische veerkracht veel belangstelling getoond voor het grote economische en handelspotentieel en de enorme natuurlijke rijkdommen van Kazachstan. Het land beschikt immers over aanzienlijke grondstoffenreserves, van onder meer olie, gas, uranium en kritieke mineralen, wat heeft geleid tot omvangrijke handelsovereenkomsten en investeringstoezeggingen op het gebied van transport en digitale infrastructuur, logistiek, energie en kritieke mineralen. Bovendien ruilt Astana zijn grondstoffen voor toegang tot technologieën. De Kazachse autoriteiten streven er namelijk naar om van hun land een digitale en AI-hub in Centraal-Azië te maken. Daarbij krijgen ze cruciale steun van China voor technologische modernisering zoals voor de ontwikkeling van het ‘Data Center Valley’-project in het noordoosten van het land. Dat zal bijdragen aan de positieve economische vooruitzichten van Kazachstan en heeft afgelopen juni mee geleid tot de upgrade van de rating voor het politieke risico op de middellange tot lange termijn van 5/7 naar 4/7.
Kazachstans brandstofsector: een indirect slachtoffer van de oorlog in Oekraïne
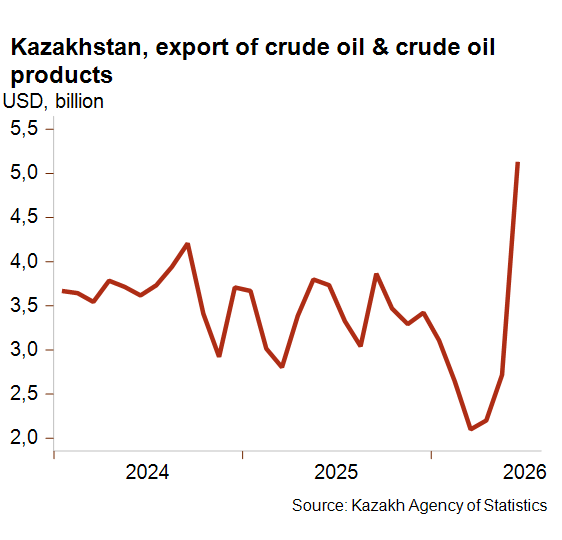
Ondertussen wordt de Kazachse economie nog steeds grotendeels aangedreven door de olie- en gassector. Aangezien de uitvoer van olie ongeveer de helft van de totale inkomsten op de lopende rekening uitmaakt, wil Astana zijn economie diversifiëren om de kwetsbaarheid op het gebied van olie en afhankelijkheid van handel met Rusland te verminderen. Enerzijds is het land immers onderhevig aan de volatiele internationale prijzen en anderzijds vormt de afhankelijkheid van Rusland, door de oorlog in Oekraïne, een zwak punt aangezien het belangrijke Caspian Pipeline Consortium (CPC, goed voor 80% van de Kazachse olie-export) door Rusland loopt. Dat grote risico geeft Rusland niet alleen politieke en economische invloed, zoals blijkt uit verschillende tijdelijke sluitingen en verstoringen in het verleden, maar werd ook steeds zichtbaarder toen Oekraïense drones in 2025 en eerder dit jaar het Russische deel van het CPC en tankers in de Zwarte Zee aanvielen. De toegebrachte schade heeft geleid tot een verstoring van de olieproductie, een daling van de export en vertraging van de bbp-groei. Zolang het conflict in Oekraïne voortduurt – en een staakt-het vuren lijkt nog steeds onwaarschijnlijk –, blijft het risico bestaan op nieuwe aanvallen die economische en veiligheidsrisico’s met zich meebrengen en die de neutrale houding van Kazachstan in het conflict onder druk zetten. Deze situatie zou de komende maanden kunnen verbeteren, nu Kiev er eind augustus op verzoek van de VS mee heeft ingestemd om geen CPC-infrastructuur of tankers voor de Kazachse olie-export meer aan te vallen.
Versnelde uitbreiding van de Middencorridor
Een ander risico in verband met het conflict vloeit voort uit de secundaire sancties van de EU tegen de wederuitvoer van Kazachstan naar Rusland, mochten deze bestaande sancties omzeilen. Hoewel sommige entiteiten en banken het doelwit zijn geworden van Europese sancties, wordt dit risico niettemin getemperd door de goede bilaterale betrekkingen met de EU en het geo-economische belang van het grootste Centraal-Aziatische land voor Europa. Belangrijker is dat Astana op de middellange tot lange termijn vastbesloten is om de handel via de Middencorridor sneller uit te breiden. Deze corridor staat ook bekend als de Trans-Kaspische Internationale Transportroute die China met de EU verbindt en Rusland omzeilt. Het zal echter vele jaren van modernisering van de infrastructuur en verbetering van de logistiek, regelgeving en douane vergen om deze route aantrekkelijker en efficiënter te maken.
Olieproductie verzacht de gevolgen van het conflict in het Midden-Oosten
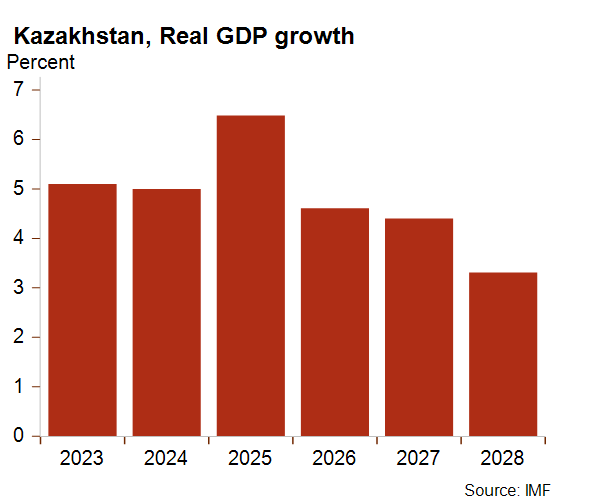
In het huidige conflict in het Midden-Oosten lijkt Kazachstan er relatief goed uit te komen. De oliesector en hoge internationale prijzen compenseren ruimschoots de verminderde olieproductie en zorgen voor een stijging van de exportwaarde. Het land is ook gespaard gebleven van brandstoftekorten als gevolg van de crisis rond geraffineerde brandstoffen in Rusland. Dat zal echter niet verhinderen dat de bbp-groei op de middellange tot lange termijn zal vertragen tot minder dan 4% terwijl in 2025 nog de grootste toename in 14 jaar werd opgetekend (+6,5%).
Hogere inkoopkosten en budgettaire expansie zouden ervoor kunnen zorgen dat de inflatie voor een langere periode op meer dan 10% blijft, terwijl het tekort op de lopende rekening toeneemt als gevolg van een stijgende import. Aan de positieve kant lijken de vooruitzichten voor de buitenlandse schuld en de lopende rekening de komende jaren vrij stabiel te zijn. Wat de toekomst betreft, zullen alle ogen gericht zijn op de deviezenreserves (exclusief goud), die sinds april 2025 een dalende lijn vertonen en in juni 2026 met meer dan 30% zijn gedaald tot zes weken aan invoer.
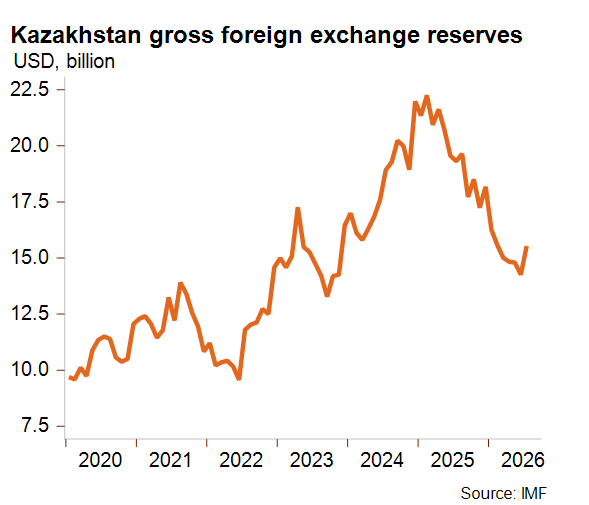
Anderzijds worden liquiditeitsrisico’s in grote mate beperkt door omvangrijke goudreserves en mogelijke overmakingen van het staatsinvesteringsfonds van Kazachstan, dat wordt gespijsd met olie-inkomsten. Dat fonds is drie keer zo omvangrijk als de deviezenreserves, wat bijdraagt aan de goede rating voor het politieke risico van Kazachstan (2/7) op de korte termijn.
Analist: Raphaël Cecchi – r.cecchi@credendo.com